Für die Schaltung Ihrer Stellenanzeige über vier Wochen - zusätzlich mit fünf Veröffentlichungen im Newsletter - berechnen wir nur 300,- €. Flatrate-Angebote für alle Stellenangebote aus Ihrem Hause über 12 Monate auf Anfrage. Kontakt über: stellenmarkt@assekuranz-info-portal.de
Elementarschadenpflicht politisch umstritten – in der Beratung längst gelebte Praxis

Eine Mehrheit der Vermittlerinnen und Vermittler befürwortet eine gesetzliche Pflicht zur Elementarschadenversicherung – unabhängig von der eigenen Haltung bietet aber die große Mehrheit den Schutz im Rahmen einer Wohngebäudeversicherung ohnehin standardmäßig an. Das zeigt das 18. AfW-Vermittlerbarometer, das der AfW Bundesverband Finanzdienstleistung zwischen Dezember 2025 und Februar 2026 mit 1.001 Teilnehmerinnen und Teilnehmern durchgeführt hat.
Mehrheit für die Pflicht – aber jeder Fünfte ohne Position
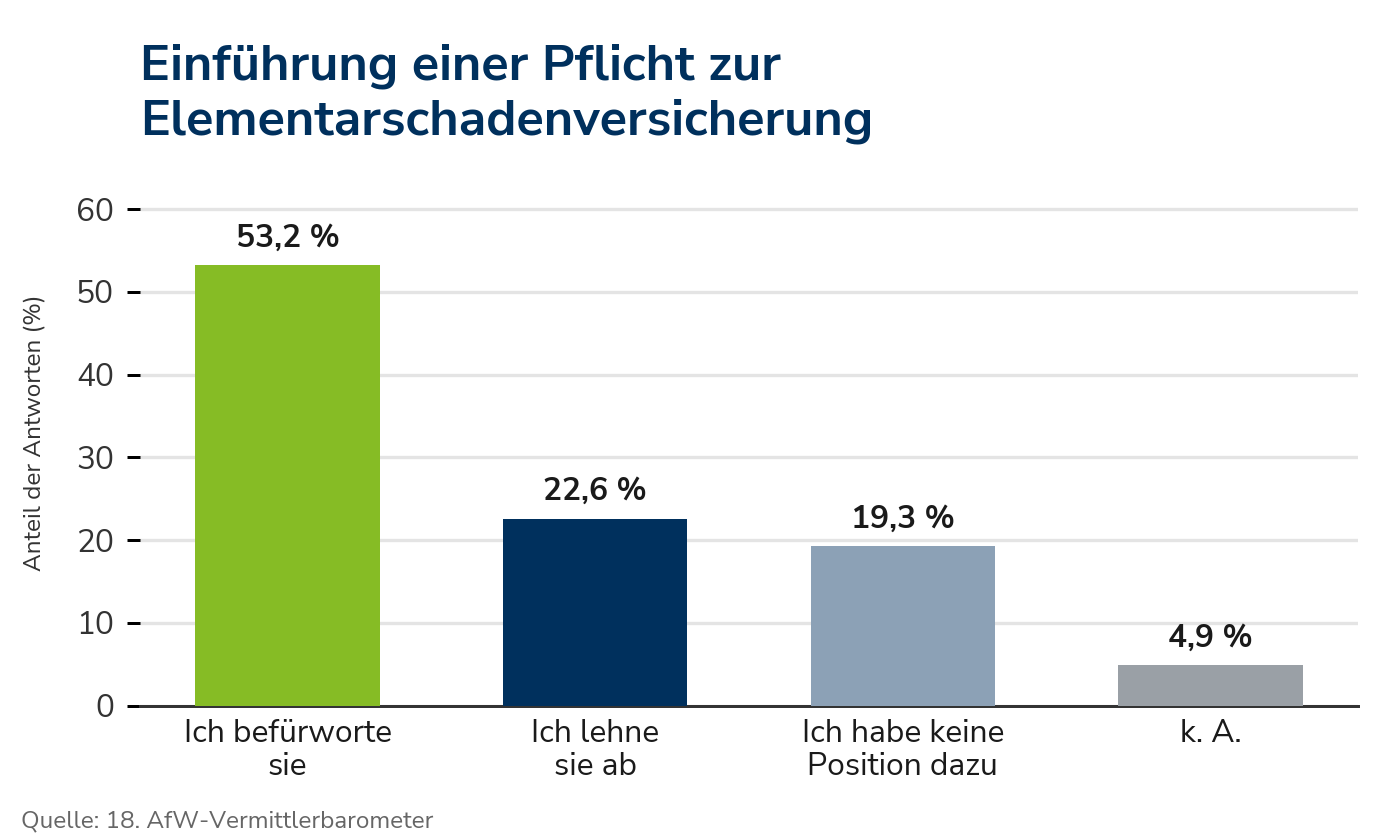
53,2 Prozent der Vermittlerinnen und Vermittler befürworten die Einführung einer Pflicht zur Elementarschadenversicherung, 22,6 Prozent lehnen sie ab. Fast jeder Fünfte (19,3 Prozent) hat dazu keine Position, weitere 4,9 Prozent machten keine Angabe (Basis: 735 Antworten).
Ob Befürworter oder Gegner: Der Schutz wird trotzdem angeboten
Bei der Frage, ob sie den Elementarschutz im Rahmen einer Wohngebäudeversicherung immer mit anbieten, unterscheiden sich Befürworter und Gegner der Pflicht nur wenig – und das auf hohem Niveau.
98,4 Prozent der Befürworter einer Pflichtversicherung bieten den Schutz standardmäßig mit an, unter den Gegnern sind es mit 93,6 Prozent etwas, aber statistisch signifikant weniger (p = 0,01). Über alle Gruppen hinweg bieten 89,0 Prozent der Vermittlerinnen und Vermittler den Elementarschutz immer mit an, nur 3,5 Prozent lehnen dies grundsätzlich ab (Basis: 747 Antworten).
„Unabhängig davon, wie man zur Pflicht steht: In der Beratung ist der Elementarschutz für die meisten längst gesetzt. Wer den möglichen Schaden am Objekt seiner Kundin oder seines Kunden kennt, bietet den Schutz an – ganz gleich, ob er eine gesetzliche Pflicht für richtig hält oder nicht. Die Branche ist in der Praxis oft weiter als die politische Debatte“, sagt Franziska Geusen, Vorständin des AfW.
Kundennachfrage entscheidet mit – aber nicht allein
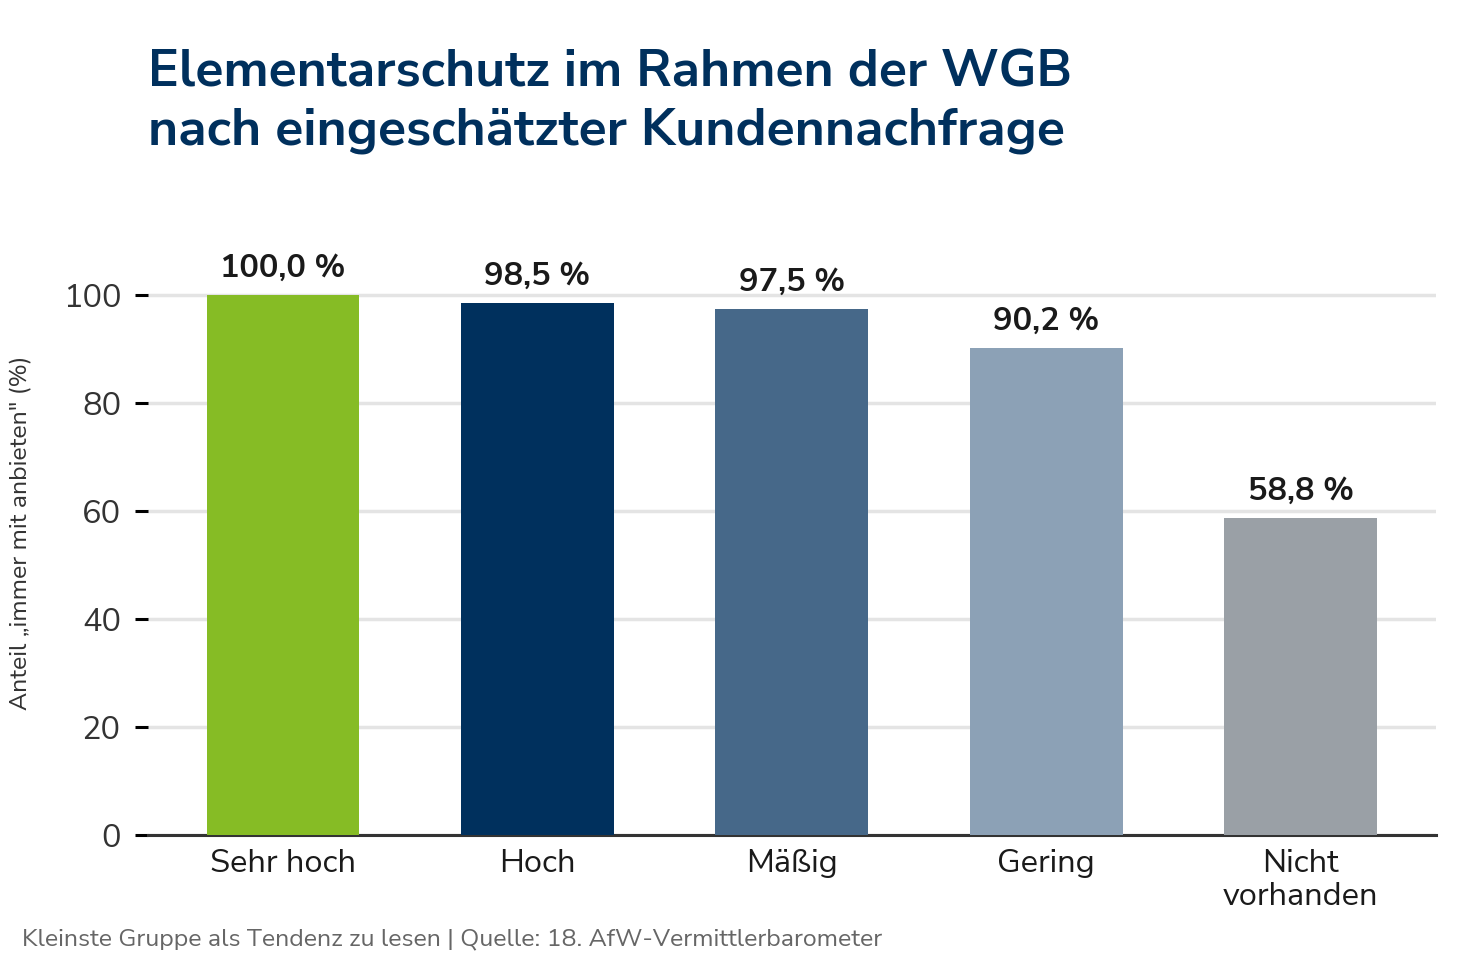
Wie stark der Elementarschutz angeboten wird, hängt auch von der eingeschätzten Nachfrage der Kunden ab. 43,6 Prozent der Vermittlerinnen und Vermittler berichten von hoher oder sehr hoher Nachfrage, 37,5 Prozent von mäßiger, nur 5,0 Prozent sehen praktisch keine Nachfrage (Basis: 746 Antworten). Der Zusammenhang zur eigenen Beratungspraxis ist deutlich: Bei hoher oder sehr hoher Nachfrage bieten praktisch alle Vermittlerinnen und Vermittler den Schutz immer mit an (98,5 bzw. 100 Prozent), bei fehlender Nachfrage sinkt der Anteil auf 58,8 Prozent (kleine Stichprobe, als Tendenz zu lesen).
Im Freitext der Umfrage wird deutlich, woran die Debatte für viele Vermittlerinnen und Vermittler hängt – nicht am Ob, sondern am Wie: „Für die, die in der ZÜRS-Zone 4 leben, unerschwinglich. Alle ja, aber alle zu einem gleichen Festbeitrag“, schreibt ein Teilnehmer der Umfrage.
„Diese Rückmeldung deckt sich mit dem, was wir aus vielen Gesprächen kennen: Es geht den Vermittlerinnen und Vermittlern nicht um die Frage, ob Elementarschutz sinnvoll ist, sondern darum, dass er für Kundinnen und Kunden in Risikogebieten bezahlbar bleibt. Wir setzen uns für ein Modell ein, das den Schutz verbreitert, jedoch ohne pauschale Festbeiträge oder eine Einheitsdeckung, die an der eigentlichen Risikolage vorbeigeht“, sagt Franziska Geusen, Vorständin des AfW.
Offene Frage: Was gilt als nicht versicherbar?
Der AfW hatte sich bereits am 10. Juli 2026 nach einem Gespräch mit Carsten Müller (CDU), amtierender Vorsitzender des Ausschusses für Recht und Verbraucherschutz, gegen eine allgemeine Versicherungspflicht positioniert und stattdessen für ein Opt-out-Modell mit risikobasierten Prämien sowie eine staatliche Rückversicherung für privat nicht absicherbare Großschäden geworben. Offen bleibt dabei eine Frage, die für einzelne Objekte in Hochrisikozonen unmittelbar relevant wird – unabhängig von der systemischen Großschadenperspektive: Wo genau verläuft die Grenze zwischen einer hohen, aber zahlbaren Prämie und einem Objekt, das faktisch nicht mehr versicherbar ist?
„Die Debatte um Großschäden ist jedoch nicht ausreichend. Die eigentliche Frage bei staatlichen Auffanglösungen lautet: Was bedeutet ‘nicht versicherbar’? Ein Einfamilienhaus, das sich für 10.000 Euro Jahresprämie versichern lässt, ist teuer, aber könnte versichert werden.”, sagt Franziska Geusen, Vorständin des AfW.
Bevor über staatliche Auffanglösungen gesprochen wird, braucht es eine klare Grenze – etwa über eine Prämienobergrenze als Anteil des Objektwerts. Alternativ muss klar sein, dass Versicherer keine kalkulierten Abwehrprämie, sondern eine echte Ablehnung aussprechen müssen. Schließlich muss abschließend geklärt werden, wie die Vermittlerin oder der Vermittler diesen Prozess mitbegleiten kann.
Rückmeldungen aus der Umfrage bestätigen diese Linie aus der Praxis: „Immo Eigentümer könnten einfach Eigenverantwortung übernehmen. Nichtversicherbare Objekte aufgrund Lage(!) sollte eine Basisabsicherung angeboten werden. Alle anderen ohne Elementar tragen ggf. ihren Schaden selber und nicht der Steuerzahler“, schreibt ein Teilnehmer der Umfrage – eine Position, die sich mit der Opt-out-Logik des AfW deckt.
Der AfW bringt diese Frage in die weiteren Gespräche mit Politik und Aufsicht ein und wird sich dafür einsetzen, dass eine Lösung praxistauglich ausgestaltet wird – für Kundinnen und Kunden ebenso wie für die unabhängige Beratung.
Zur Studie
Das jährliche AfW-Vermittlerbarometer wurde in Zusammenarbeit mit den Fördermitgliedern und den Kooperationspartnern des Verbandes bereits zum 18. Mal als Online-Umfrage durchgeführt. Der Erhebungszeitraum lag zwischen Dezember 2025 und Februar 2026. Insgesamt 1.001 Teilnehmerinnen und Teilnehmer beantworteten Fragen zu ihrer Tätigkeit, ihrem Einkommen, der Regulierung sowie aktuellen Themen wie der Nutzung Künstlicher Intelligenz. Rund neun von zehn Befragten verfügen über eine Erlaubnis für die Versicherungsvermittlung nach § 34d GewO; etwa 52 Prozent sind als Finanzanlagenvermittler nach § 34f GewO zugelassen. Das durch das AfW-Vermittlerbarometer eruierte Stimmungsbild weist weit über den Verband hinaus, denn 2/3 der Befragten sind nicht Mitglied des AfW.
Zur politischen Positionierung des AfW zur Elementarschadenversicherung siehe die Pressemitteilung vom 10. Juli 2026, „Elementarschadenpflichtversicherung: Reform soll im zweiten Halbjahr Fahrt aufnehmen“, https://afw-verband.de/presse/elementarschadenpflichtversicherung-reform-soll-im-zweiten-halbjahr-fahrt-aufnehmen/.

Pressekontakt:
AfW - Bundesverband Finanzdienstleistung e.V.
Telefon: 030 / 63 96 43 7 - 0
Fax: 030 / 63 96 43 7 - 29
E-Mail: office@afw-verband.de
Unternehmen:
AfW - Bundesverband Finanzdienstleistung e.V
Kurfürstendamm 37
10719 Berlin
Internet: www.bundesverband-finanzdienstleistung.de
Über AfW - Bundesverband Finanzdienstleistung e.V
Der Bundesverband Finanzdienstleistung AfW e.V. ist der Berufsverband unabhängiger Finanzberater. Circa 40.000 Versicherungs-, Kapitalanlage- und Immobiliardarlehensvermittler werden durch seine ca. 2.100 Mitgliedsunternehmen repräsentiert. Er wurde 1992 gegründet.
Der AfW ist gefragter Gesprächspartner der Politik im gesamten Bereich der Finanzdienstleistung. Sein aktives Engagement ist Garant dafür, dass die Interessen der unabhängigen Finanzberater in Politik, Wirtschaft und Presse wahrgenommen und berücksichtigt werden. Er ist als Interessenverband beim Deutschen Bundestag und beim Europäischen Parlament akkreditiert und engagiert sich in diversen Brancheninitiativen insbesondere auch zum Thema Nachhaltigkeit in der Finanz- und Versicherungswirtschaft.
Die Arbeit des AfW wird durch eine große Anzahl von Fördermitgliedsunternehmen unterstützt.
Kommentare
Einen Kommentar schreiben